
🔎
한눈에 보기
PG사를 직접 바꾸려면, 이미 등록된 고객의 빌링키를 카드사 재인증부터 다시 받아야 합니다. 포트원을 결제 인프라로 먼저 두면, 지금 쓰는 PG사를 유지한 채로도 여러 신규 PG사의 빌링키를 슈퍼빌링키로 통합 관리할 수 있습니다. PG사를 추가하거나 결제 비중을 조정하는 일이 고객 재등록이 아니라 콘솔 설정으로 바뀌기 때문에, 수수료 재협상력과 결제 장애 대응력을 함께 확보할 수 있습니다.
안녕하세요 AI 재무 인프라 솔루션 포트원입니다.
정기결제를 몇 년째 운영해온 기업이라면, 이런 순간을 마주친 적이 있을 겁니다. PG사로부터 수수료 인상을 통보받거나, 거래액이 늘면서 기존 수수료율이 부담스러워져 더 낮은 조건을 찾아보게 되는 순간입니다.
정산 주기를 단축하고 싶어서 PG사에 문의했다가, 지금 계약으로는 어렵다는 답변만 듣고 끝나는 경우도 있습니다.
문제는 이렇게 PG사를 바꾸려 할 때마다, 이미 등록된 고객의 빌링키가 걸림돌이 된다는 점입니다. 이번 글에서는 PG사를 직접 바꾸는 대신, 결제 오너십을 지키면서 유연하게 결제 환경을 관리하는 방법을 알려드립니다.
빌링키는 왜 PG사를 바꾸면 사라질까요?
카드 정보를 한 번만 등록하면 그다음부터 자동으로 결제되는 구조 뒤에는, 카드사와 PG사가 주고받는 값 하나가 있습니다. 이 값이 빌링키입니다.
카드사가 최초 인증을 마치고 빌링키를 발급하면, PG사는 이 값을 넘겨받아 자체 방식으로 저장합니다. PG사마다 저장 형식과 값 자체가 달라, 다른 PG사로 그대로 옮겨 쓸 수 없습니다.
그래서 PG사를 바꾸려면, 카드사 인증부터 다시 거쳐 빌링키를 새로 발급받아야 합니다. 이미 등록된 고객이 많을수록, 이 재인증 과정은 가맹점 혼자 감당하기 부담스러운 작업이 됩니다.
빌링키 종속이 진짜 문제가 되는 순간은 언제일까요?
다른 PG사에서 더 낮은 수수료 견적을 받아와도, 빌링키가 특정 PG사에 종속돼 있으면 이 견적은 협상 테이블에서 힘을 쓰지 못하는 경우가 많습니다. 정기결제 매출 비중이 큰 가맹점일수록, PG사를 옮기겠다는 말 자체가 실제 위협이 되지 못하기 때문입니다.
PG사 하나에 결제가 몰려 있으면 리스크도 함께 몰립니다. PG사별로 정해진 정산 한도를 넘으면 정산 자체가 지연될 수 있고, 그 PG사에 장애가 나면 결제를 다른 곳으로 돌릴 방법이 없습니다.
해외결제나 새로운 결제수단이 필요해질 때도 마찬가지입니다. 지금 PG사가 지원하지 않는 결제수단을 추가하려면, 그 PG사와의 계약 범위 안에서만 움직여야 합니다.
PG사를 바꾸는 대신, 포트원을 먼저 두면 무엇이 달라질까요?
PG사와 직접 계약하면, 그 PG사가 결제 흐름의 유일한 통로가 됩니다. 포트원을 결제 인프라로 먼저 두면, 통로가 하나가 아니라 여러 PG사로 열려 있는 구조가 됩니다.
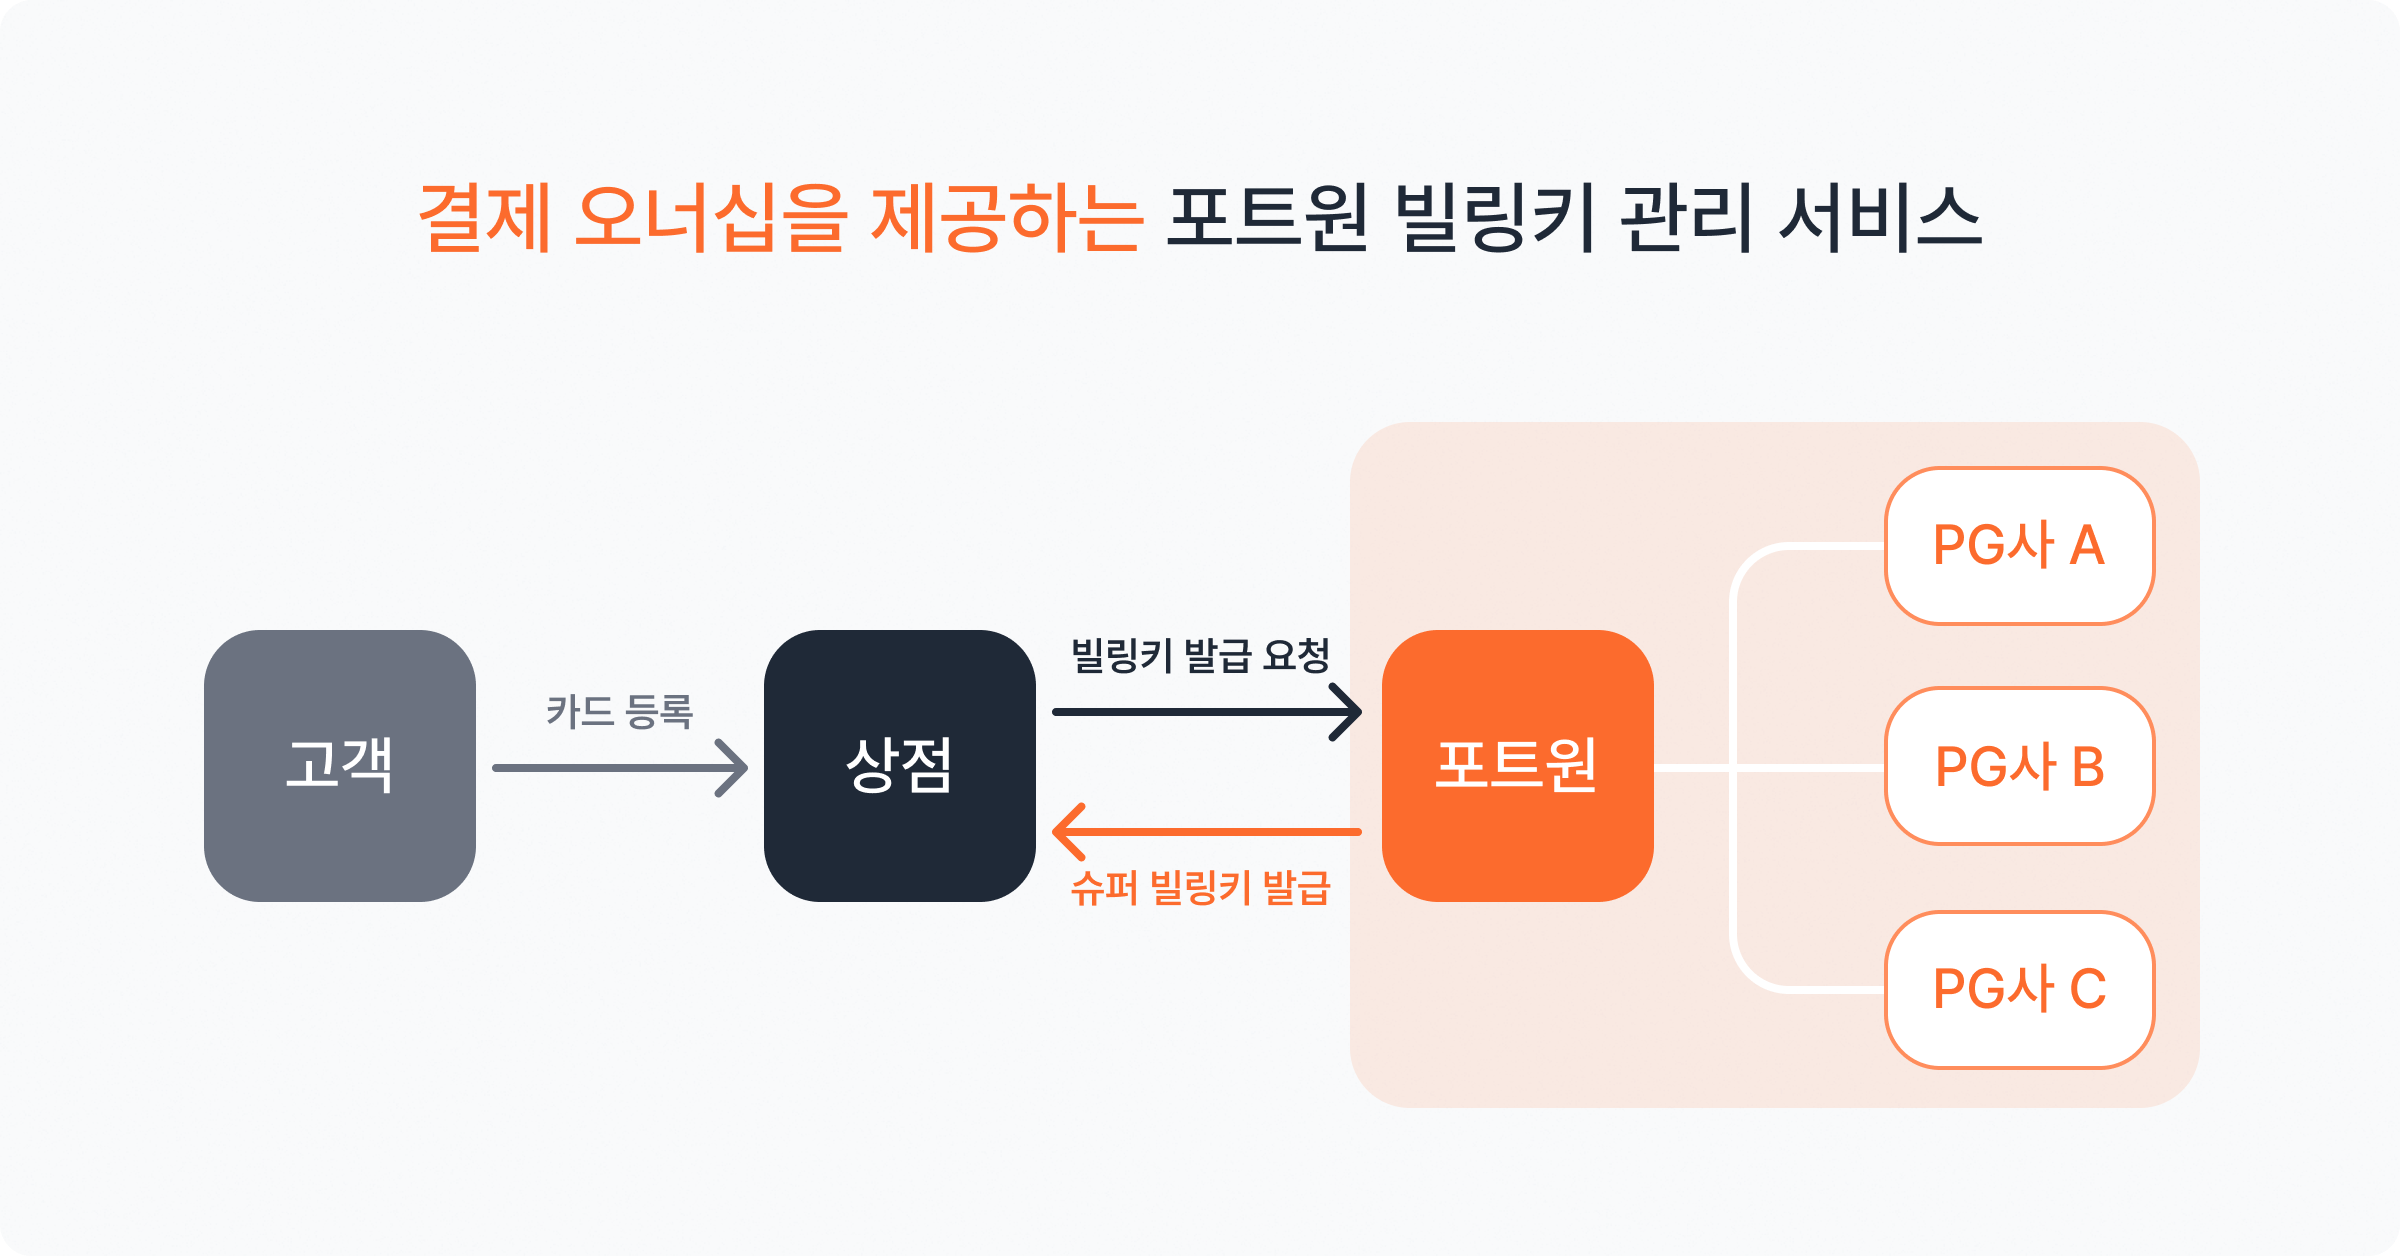
포트원의 슈퍼빌링키는 발급 시점에 여러 PG사의 빌링키를 등록하여 통합 관리합니다. 새 PG사를 추가하거나 결제 비중을 조정할 때, 고객에게 재등록을 요청하지 않고 콘솔 설정만 바꾸면 됩니다. 만약 이미 계약 중인 PG사가 있다면 빌링키를 이관하여 그대로 유지하고, 신규 PG사를 등록하여 이원화된 구조로 운영할 수도 있습니다.
스마트라우팅 기능을 쓰면, PG사별 결제 비율을 개발자 없이 콘솔에서 on/off로 조정할 수 있습니다. 특정 PG사에 장애가 생기면 트래픽을 다른 PG사로 즉시 돌릴 수 있는 구조입니다.
두 방식의 차이를 정리하면 다음과 같습니다.
이미 한 PG사로 정기결제를 운영 중이라면, 포트원을 붙였을 때 기존 고객 빌링키는 어떻게 될까요?
정기결제를 운영하는 A사는 월 거래액이 1억 원 규모로 커지면서, 기존 PG사의 수수료율이 부담스러워지기 시작했습니다. PG사를 바꾸는 대신 포트원을 도입했고, 쓰던 PG사와 기존 고객의 빌링키는 그대로 유지했습니다.
포트원을 통해 새로 발급받은 건 가맹점 계약(MID) 하나뿐이었습니다. 기존 고객의 빌링키는 재등록 요청 없이 그대로 이어졌고, 고객 입장에서는 결제 방식이 달라졌다는 사실조차 알아차리지 못했습니다.
몇 달 뒤 A사는 수수료 협상력을 위해 PG사를 하나 더 추가하기로 했습니다. 이번에는 신규 고객부터 새 PG사로 빌링키를 발급받고, 기존 고객의 빌링키는 그대로 둔 채 두 PG사를 함께 운영하는 방식을 선택했습니다.
두 PG사에서 각각 발급된 빌링키는 포트원의 슈퍼빌링키로 통합 관리했습니다. 개발팀이 두 시스템을 따로 관리할 필요는 없었습니다.
이렇게 세팅해두면 이후에 뭐가 쉬워질까요?
PG사 한 곳과만 계약하면, 그 PG사가 제시하는 조건을 그대로 받아들이는 수밖에 없습니다. 여러 PG사의 빌링키를 포트원으로 동시에 들고 있으면, 수수료 재협상에서 다른 PG사의 견적을 실제 대안으로 제시할 수 있습니다.
PG사 한 곳에 장애가 생겨도, 스마트라우팅으로 트래픽을 다른 PG사로 즉시 옮길 수 있습니다. 결제가 멈추는 시간을 줄일 수 있는 구조입니다.
해외결제나 새로운 결제수단이 필요해질 때도, 지금 쓰는 PG사와의 계약은 건드리지 않고 필요한 PG사만 추가하면 됩니다.
자주 묻는 질문
Q. PG사를 바꾸면 고객 이탈이 실제로 얼마나 발생하나요?
해외 결제 인프라 기업 Sensepass는 PSP를 교체하며 고객에게 카드 정보 재입력을 요구하면 하루 만에 15~30%가 이탈할 수 있다고 밝혔습니다. 국내 정기결제 환경에 그대로 대입하기는 어렵지만, 재등록이라는 행위 자체가 이탈로 이어질 수 있다는 방향성은 참고할 만합니다.
Q. 지금 쓰는 PG사와의 계약을 유지한 채 포트원을 붙이면, 절차가 복잡한가요?
아니요, 절차 자체는 복잡하지 않습니다. 포트원을 통해 새 가맹점 계약(MID)만 발급받으면 되고, 기존 고객의 빌링키는 그대로 유지되어 재등록을 요청할 필요가 없습니다.
Q. PG사를 여러 곳 쓰면 수수료 부담이 늘어나나요?
꼭 그렇지는 않습니다. PG사마다 수수료는 그 PG사에서 처리한 거래액을 기준으로 부과되지만, 여러 PG사의 견적을 비교할 수 있는 위치에 있으면 더 낮은 수수료를 제시하는 PG사로 결제 비중을 옮겨 오히려 전체 수수료 부담을 줄일 수 있습니다.
지금 당장, 무엇부터 시작하면 될까요?
정기결제 매출 비중이 커질수록, 결제 인프라를 어디에 두느냐가 협상력을 좌우합니다. PG사를 옮기지 않고도 그 협상력을 확보할 수 있다는 점은, 지금 정기결제를 운영하는 기업이 눈여겨볼 만한 부분입니다.
포트원의 슈퍼빌링키와 스마트라우팅으로 결제 오너십을 지키면서 PG사 구성을 유연하게 관리하는 방법이 궁금하다면, 포트원 도입 상담에서 확인해보세요.
포트원 슈퍼빌링키로 PG사 종속 줄이기